


BLING - Compte & Avances
4,17.43K Avis
Caractéristiques de l’application
- Version
- 5.10.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- BLING app
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
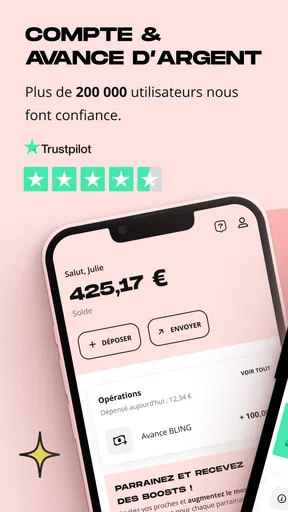
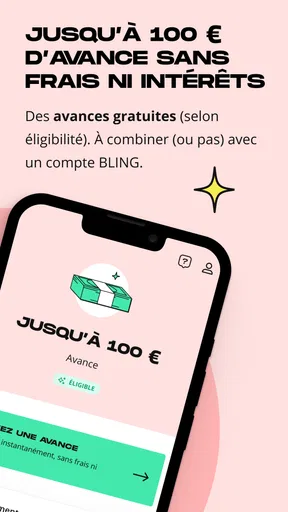
Gérer les fins de mois peut vite devenir stressant, surtout lorsqu’une dépense imprévue arrive avant le prochain salaire. C’est dans ce contexte que j’ai testé BLING - Compte & Avances, une application financière développée par BLING app. Son idée est simple : proposer un compte utilisable au quotidien et, pour les personnes éligibles, une avance pouvant aller jusqu’à 100 euros sans frais ni intérêts. Sur le papier, c’est une approche plus souple qu’un découvert bancaire classique, mais elle mérite d’être comprise avant d’être adoptée.
L’application est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Elle fonctionne sur Android à partir de la version 7.0, ce qui la rend accessible à de nombreux appareils encore utilisés aujourd’hui. Sa note moyenne de 4,0, basée sur environ 26 000 évaluations, montre qu’elle a trouvé son public, tandis que ses plus d’un million d’installations indiquent une adoption déjà importante. Ces chiffres ne remplacent pas une expérience personnelle, mais ils donnent une idée de la place occupée par le service.
Un compte mobile pensé pour les moments où le budget se tend
La première chose que je retiens est le positionnement très concret de BLING. L’application ne cherche pas à remplacer toute la gestion financière d’un utilisateur avec une multitude d’outils complexes. Elle se concentre plutôt sur une situation précise : disposer d’un compte et pouvoir obtenir un petit coup de pouce lorsque la trésorerie devient temporairement insuffisante.
Cette orientation peut être intéressante pour quelqu’un qui veut éviter de jongler entre plusieurs solutions. Dans la vie courante, une facture qui tombe quelques jours trop tôt, un plein de carburant nécessaire pour aller travailler ou une course alimentaire urgente peuvent créer un décalage gênant. Une avance limitée peut alors servir de pont jusqu’à la rentrée d’argent suivante, à condition de l’utiliser comme un dépannage ponctuel et non comme une source régulière de financement.
Le compte sans stress mis en avant par le service doit toutefois être compris comme une promesse de simplicité, pas comme une garantie que toutes les situations financières deviendront faciles. Une application ne peut pas corriger un budget structurellement déséquilibré. À mes yeux, BLING est surtout pertinent quand le problème est temporaire et clairement identifié.
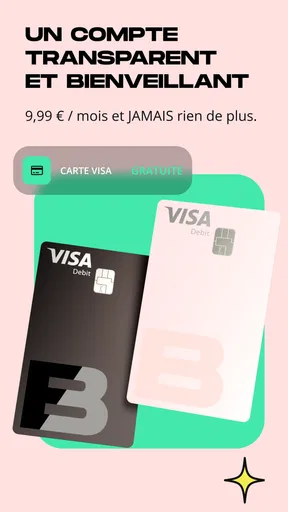
Le service est proposé gratuitement, ce qui constitue un point important pour évaluer sa valeur. Je peux donc envisager son utilisation sans achat initial ni abonnement payant annoncé dans les informations disponibles. Cela ne signifie pas qu’il faut ignorer les conditions d’éligibilité ou les modalités concrètes d’une avance : la gratuité de l’accès ne transforme pas automatiquement chaque demande en avance disponible.
Ce que signifie réellement l’avance sans frais
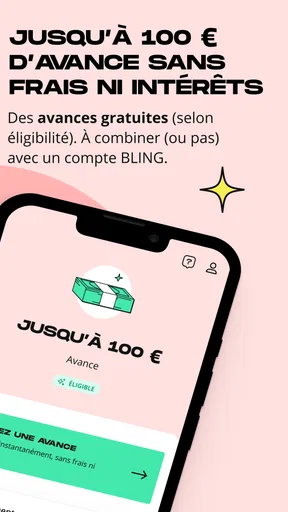
L’élément le plus attirant est l’avance sans frais ni intérêts, jusqu’à 100 euros pour les utilisateurs éligibles. Dans mon analyse, la nuance essentielle se trouve dans le mot « éligible ». Le plafond annoncé ne doit pas être interprété comme une somme garantie pour chaque personne dès l’inscription. Il faut donc considérer cette possibilité comme une fonction conditionnelle du service, et non comme un droit automatique.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Cette distinction change la manière dont je conseillerais l’application. Je ne l’installerais pas en pensant qu’elle remplacera une épargne de précaution ou qu’elle permettra de couvrir une grosse dépense. Je la verrais plutôt comme une solution de secours à faible montant, utile seulement si le remboursement s’intègre sans difficulté dans le budget qui suit.
Un bon réflexe consiste à examiner la dépense avant de demander une avance. Si elle concerne un besoin essentiel et que la rentrée d’argent attendue est certaine, l’outil peut avoir du sens. Si elle sert à financer une envie, à repousser une dette existante ou à combler un déficit qui revient chaque mois, le risque est de déplacer le problème de quelques jours.
Un exemple d’utilisation qui paraît réaliste
Imaginons que je doive acheter des produits alimentaires et régler un trajet indispensable alors que mon salaire arrive en fin de semaine. Mon budget est normalement équilibré, mais une dépense médicale récente a créé un décalage. Dans ce cas, je pourrais regarder si BLING me permet d’obtenir une avance et vérifier immédiatement comment elle devra être remboursée. Je garderais ensuite une marge suffisante pour ne pas commencer la semaine suivante avec un nouveau manque.
Ce scénario est très différent d’une personne qui utilise déjà une avance chaque mois pour payer son loyer, ses abonnements et ses factures essentielles. Pour elle, même une avance sans frais peut devenir une habitude qui masque un problème plus profond. C’est l’un des points que je trouve importants : l’absence d’intérêts réduit le coût direct, mais elle ne supprime pas la nécessité de rembourser.
Une valeur intéressante parce que l’accès est gratuit, mais pas universelle
La valeur de BLING vient d’abord de la combinaison entre un compte mobile et une possibilité de dépannage. Une application uniquement consacrée à l’avance pourrait être utile dans un moment précis, mais le compte donne au service une place plus régulière dans l’organisation financière. Je peux imaginer l’utiliser comme un espace séparé pour mieux distinguer les dépenses courantes d’une réserve destinée aux imprévus.
Le fait que l’application soit gratuite rend l’essai plus facile à justifier qu’avec un service payant. Je n’ai pas à calculer un abonnement mensuel pour savoir si l’outil sera rentable. En revanche, cette absence de prix d’entrée ne doit pas conduire à une inscription irréfléchie. La vraie question est plutôt : est-ce que le compte correspond à ma façon de gérer l’argent, et est-ce que l’avance éventuelle répond à un besoin ponctuel ?
Je trouve aussi utile de séparer trois niveaux de valeur. Le premier est l’accès gratuit au service. Le deuxième est la commodité d’avoir un compte et une solution de secours au même endroit. Le troisième concerne l’avance, qui peut être précieuse dans une situation tendue mais qui dépend de l’éligibilité et du comportement financier de l’utilisateur. Tous les utilisateurs ne tireront donc pas la même valeur de l’application.
Des usages plus malins qu’une simple demande d’argent
Un usage intéressant consiste à préparer son budget avant d’avoir besoin d’une avance. Je peux noter les dépenses fixes à venir, identifier la date de la prochaine rentrée d’argent et décider à l’avance dans quelles circonstances une avance serait acceptable. Cette méthode évite de prendre une décision sous la pression d’un paiement urgent.
Un autre conseil est de traiter le montant disponible comme une limite de sécurité, pas comme une enveloppe à dépenser. Même si l’avance peut atteindre 100 euros, rien ne m’oblige à demander le maximum. Une somme plus petite, strictement liée à la dépense nécessaire, réduit le montant à remettre ensuite dans le budget.
Enfin, je recommande de vérifier les informations affichées dans l’application au moment de la demande, notamment les conditions applicables à mon profil et le calendrier de remboursement. Ce sont ces détails qui déterminent la facilité réelle du service. La présentation générale peut être rassurante, mais une décision financière doit toujours reposer sur les modalités concrètes visibles dans le compte.
Ce que l’application apporte face aux solutions habituelles
Par rapport à un découvert bancaire, l’avance sans frais ni intérêts peut sembler plus lisible et moins coûteuse lorsqu’elle est effectivement accordée dans ces conditions. Le découvert, lui, peut s’accompagner de frais selon la banque et la situation du client. BLING peut donc intéresser une personne qui veut éviter de solliciter son compte bancaire principal pour un petit décalage.
Face à une carte de crédit ou à un crédit renouvelable, l’application paraît mieux adaptée à un besoin très limité et temporaire. Ces solutions peuvent donner accès à davantage d’argent, mais elles exposent aussi l’utilisateur à une logique d’endettement plus longue. Pour une dépense importante, il faut cependant reconnaître que BLING ne joue pas dans la même catégorie : son avance maximale annoncée reste volontairement réduite.
Par rapport à une épargne de précaution, aucune application d’avance ne peut vraiment remplacer l’argent déjà mis de côté. L’épargne offre davantage de contrôle et ne crée pas de remboursement futur. Si je peux constituer progressivement une réserve, cette option reste préférable. BLING prend surtout son sens lorsque cette réserve n’existe pas encore ou lorsqu’un petit décalage survient malgré une gestion généralement stable.
Les proches constituent une autre alternative fréquente. Demander de l’aide à sa famille ou à un ami peut être gratuit, mais cela peut aussi créer une gêne ou une dette relationnelle. Un service numérique apporte davantage d’autonomie, tout en exigeant de bien comprendre ses propres obligations. Le choix dépend donc autant du montant que de la situation personnelle.
Les limites à garder en tête avant de s’inscrire
La première limite est l’éligibilité. L’avance n’est pas présentée comme disponible sans condition, et je ne conseillerais à personne de compter dessus avant d’avoir vérifié son accès réel. Cette prudence est particulièrement importante lorsqu’une facture doit être payée à une date précise.
La deuxième limite est le montant. Une avance allant jusqu’à 100 euros peut résoudre un petit incident, mais elle ne couvrira pas une réparation automobile importante, un loyer ou une accumulation de factures. L’application doit donc être évaluée en fonction de besoins modestes. Pour un financement plus conséquent, une banque, un conseiller budgétaire ou une solution de crédit encadrée sera parfois plus adaptée, même si cela demande davantage de réflexion.
La troisième limite concerne le risque d’habitude. Une avance gratuite peut sembler anodine, surtout lorsqu’elle ne génère pas d’intérêts. Pourtant, chaque utilisation réduit les revenus disponibles après le remboursement. Si je dois y recourir plusieurs fois pour les mêmes dépenses, le problème n’est plus un simple décalage : il devient un signal que mon budget doit être revu.
Je note également que la simplicité recherchée peut ne pas convenir à quelqu’un qui souhaite une analyse financière très détaillée. Les utilisateurs qui veulent des outils avancés de planification, des placements, des crédits importants ou une vision complète de plusieurs établissements devront probablement conserver leur banque habituelle ou chercher une application spécialisée. BLING a une mission plus ciblée.
À qui je conseillerais BLING
Je le conseillerais d’abord à une personne qui veut tester gratuitement un compte mobile et qui comprend clairement la différence entre une avance ponctuelle et un revenu supplémentaire. L’application peut aussi convenir à quelqu’un qui rencontre occasionnellement un décalage de trésorerie, mais qui sait déjà quelle rentrée d’argent permettra de remettre le budget à l’équilibre.
Elle peut être pratique pour les personnes qui préfèrent gérer leurs dépenses depuis leur téléphone plutôt que de multiplier les démarches auprès d’une agence. Le minimum requis relativement ancien d’Android élargit aussi l’accès aux propriétaires d’appareils qui ne disposent pas d’un modèle récent. La version actuelle affichée est la 5.10.0, ce qui montre que le service continue d’être distribué dans une version identifiée et suivie.
Je la verrais également comme une solution de transition pour quelqu’un qui veut séparer un compte de dépenses quotidiennes de son compte bancaire principal. Cette organisation demande de la discipline, mais elle peut aider à visualiser une enveloppe disponible et à limiter les prélèvements accidentels sur le compte principal.
À qui je ne la conseillerais pas
Je serais beaucoup plus réservé pour une personne déjà endettée, confrontée à des impayés récurrents ou incapable de prévoir le remboursement d’une avance. Dans ce cas, la gratuité risque de rendre l’emprunt plus facile sans régler la cause du déséquilibre. Un accompagnement budgétaire serait plus utile qu’une nouvelle solution de trésorerie.
Je ne la choisirais pas non plus comme unique outil financier pour gérer des projets importants. Acheter une voiture, financer des travaux ou organiser une épargne à long terme dépasse clairement le rôle d’un compte associé à une petite avance. Pour ces objectifs, une banque traditionnelle ou un service spécialisé offrira généralement un cadre plus approprié.
Enfin, les personnes qui ont déjà une épargne disponible et une banque offrant un découvert maîtrisé n’auront peut-être pas de raison forte de changer leurs habitudes. BLING peut rester intéressant comme compte complémentaire gratuit, mais son avantage sera moins évident si la solution actuelle répond déjà parfaitement aux besoins du quotidien.
Mon verdict après avoir pesé l’intérêt réel du service
BLING est une application financière gratuite qui mise sur une proposition claire : un compte mobile et, pour les utilisateurs éligibles, une avance pouvant aller jusqu’à 100 euros sans frais ni intérêts. J’apprécie cette approche parce qu’elle répond à un problème concret, sans obliger l’utilisateur à s’engager immédiatement dans une offre payante. La note moyenne de 4,0 et la présence de plus d’un million d’installations montrent aussi que le service n’est pas resté confidentiel.
Mon avis reste néanmoins conditionnel. La gratuité rend l’essai accessible, mais la valeur de l’application dépend surtout de l’usage que j’en fais. Pour un besoin ponctuel, une petite somme et un remboursement parfaitement anticipé, elle peut être une aide appréciable. Pour un budget régulièrement déficitaire, elle risque plutôt de repousser la difficulté.
Avant de l’adopter, je vérifierais donc trois choses : l’accès réel à l’avance, les modalités précises de remboursement et la place du compte dans mon organisation actuelle. Je ne demanderais jamais une somme simplement parce qu’elle est disponible. Je définirais d’abord la dépense, le montant strictement nécessaire et la date à laquelle mon budget pourra absorber le remboursement.
Au final, je recommande BLING aux utilisateurs qui recherchent un compte gratuit et une solution de dépannage limitée, avec une bonne capacité à suivre leur budget. Je le déconseille comme remplacement d’une épargne, comme crédit permanent ou comme réponse à des difficultés financières durables. La meilleure raison de l’utiliser est sa gratuité combinée à un besoin ponctuel clairement maîtrisé, pas la possibilité d’emprunter davantage.
Avantages
- Ouverture de compte rapide directement depuis l’application
- Suivi des dépenses et du solde disponible en temps réel
- Demandes d’avance accessibles sans formalités bancaires complexes
- Interface claire
- adaptée aux utilisateurs peu familiers avec la finance
- Notifications utiles pour surveiller les mouvements du compte
Inconvénients
- Éligibilité aux avances soumise à des conditions parfois strictes
- Frais et modalités de remboursement à vérifier avant chaque demande
- Fonctionnalités limitées par rapport à une banque traditionnelle
- Assistance client principalement dépendante des canaux numériques
- Disponibilité et services pouvant varier selon le pays de résidence
FAQ sur BLING - Compte & Avances
Qu’est-ce que BLING - Compte & Avances et à quoi sert cette application ?
BLING - Compte & Avances est une application financière destinée à accompagner les utilisateurs dans la gestion de leur argent au quotidien. Elle permet notamment d’accéder à certaines fonctionnalités liées au compte, de suivre ses opérations et, selon les conditions d’éligibilité, de demander une avance. Avant de l’utiliser, il est important de consulter les tarifs, les limites et les conditions contractuelles affichés dans l’application.
Comment fonctionne la demande d’avance avec BLING ?
La demande d’avance s’effectue directement depuis l’application, après création du compte et vérification de l’identité de l’utilisateur. BLING analyse les informations nécessaires afin de déterminer l’éligibilité et le montant éventuellement accessible. L’acceptation n’est donc pas automatique. Les délais de réception, les frais éventuels et les modalités de remboursement peuvent varier : lisez attentivement le récapitulatif avant de confirmer.
BLING - Compte & Avances est-elle une application gratuite ?
Le téléchargement de BLING peut être gratuit, mais certaines fonctionnalités financières peuvent être soumises à des frais, à des conditions particulières ou à des formules spécifiques. Le coût réel dépend notamment de l’utilisation du compte et des avances demandées. Nous recommandons de vérifier la grille tarifaire directement dans l’application ou sur les documents officiels, car les offres peuvent évoluer.
Quelles informations sont nécessaires pour ouvrir un compte BLING ?
Lors de l’inscription, BLING peut demander des informations personnelles et financières afin de vérifier l’identité de l’utilisateur et de respecter les obligations réglementaires. Une pièce d’identité, un numéro de téléphone, une adresse e-mail et parfois des données relatives à la situation financière peuvent être requis. Il est essentiel de fournir des informations exactes et de consulter la politique de confidentialité avant validation.
BLING est-elle sécurisée et mes données personnelles sont-elles protégées ?
BLING met en place des mesures de sécurité destinées à protéger les comptes et les données des utilisateurs, comme l’authentification et la sécurisation des échanges. Toutefois, aucune application ne peut garantir un risque nul. Utilisez un mot de passe unique, activez les protections disponibles et ne communiquez jamais vos codes. Avant le téléchargement, vérifiez également les autorisations demandées et la politique de confidentialité.


